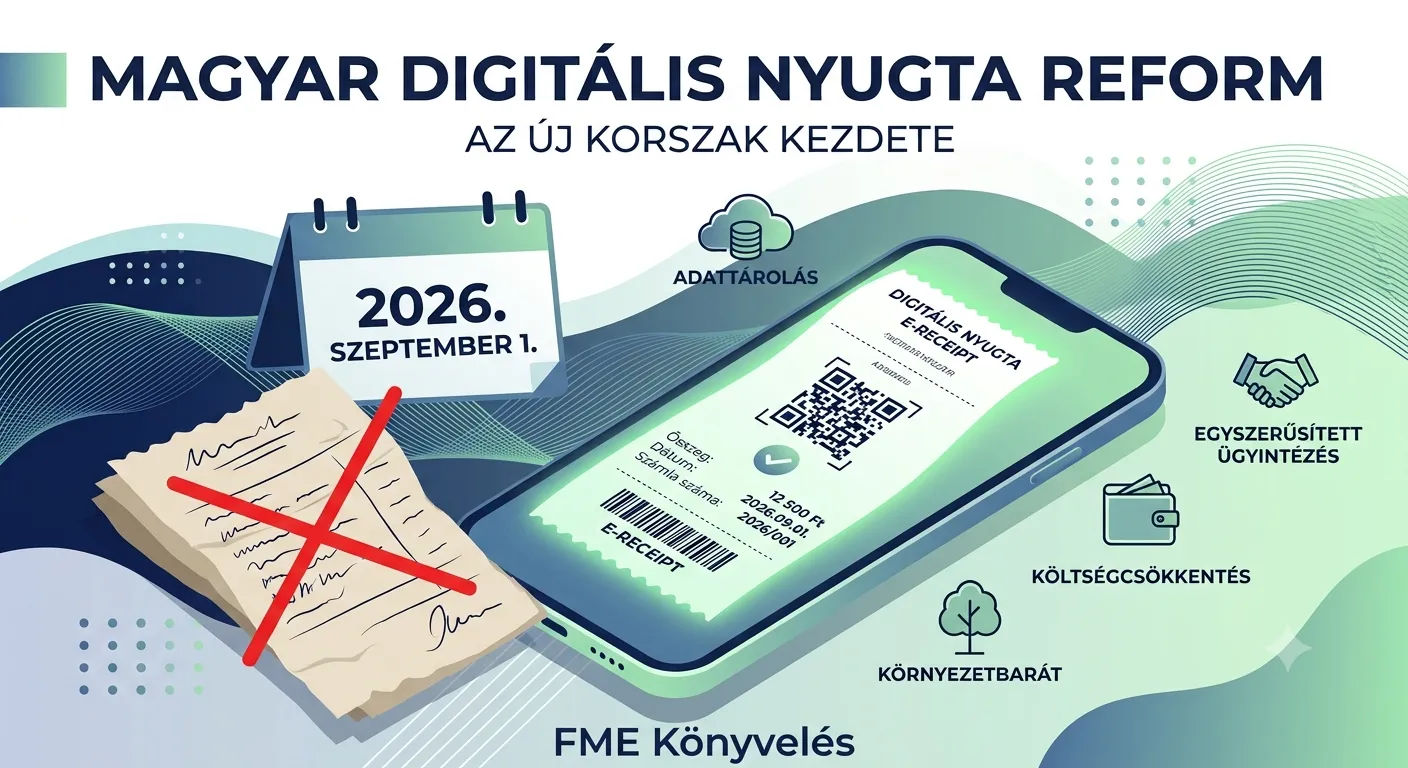
Szeptember 1-jén elindul a kötelező nyugtaadat-szolgáltatás. Ezt egy négy hónapos türelmi időszak követi: a NAV 2026. december 31-ig az átállást segíti, és ebben az időszakban még nem bírságol.
Többféle megoldás közül lehet választani. A türelmi időszak lehetőséget ad arra, hogy ügyfeleiddel közösen, fokozatosan készüljetek fel.
Milyen lehetőségei vannak a nyugtát kiállító ügyfeleidnek?
1. A nyugtatömb megtartása
Az ügyfél továbbra is kiállíthatja nyugtáit kézi nyugtatömbből.
Ebben az esetben azonban gondoskodni kell:
- a napi forgalom összesítéséről,
- az adatok áfakulcsonkénti bontásáról,
- a KOBAK-portálon történő rögzítésről,
- valamint a háromnapos adatszolgáltatási határidő betartásáról.
Ez nem feltétlenül jelent mindennapos beküldést, az adatokat azonban nyugtakibocsátási naponként kell összesíteni.
Könyvelőként az egyik legfontosabb kérdés az lesz, hogy ezt a feladatot az ügyfél saját maga végzi-e el, vagy a könyvelésre bízza. Érdemes ezt még az átállás előtt egyértelműen tisztázni.
Ha sok nyugtatömböt használó ügyfél adatrögzítése kerülne hozzád, a háromnapos határidő követése jelentős és folyamatos munkaterhelést okozhat. Ezért célszerű ügyfelenként felmérni, hogy hosszú távon valóban a kézi nyugtatömb megtartása jelenti-e a legegyszerűbb megoldást.
2. Számítógéppel előállított nyugta
A kézi nyugtatömb helyett az ügyfél olyan nyugtázóprogramot is használhat, amely számítógépen vagy mobileszközön állítja elő a nyugtát. Az ügyfél számára a változás lényegében annyi, hogy a tollat billentyűzetre, a nyugtatömböt pedig egy elektronikus eszközre cseréli.
Fontos, hogy a számítógéppel előállított nyugtákra is vonatkozik a 2026. szeptember 1-jén induló adatszolgáltatási kötelezettség. A különbség az, hogy egy megfelelően felkészített program az adatokat automatikusan, gépi kapcsolaton keresztül továbbíthatja a NAV felé.
Ez könyvelőként is komoly könnyebbséget jelenthet. Nem kell az ügyféltől háromnaponta bekérned a nyugtatömb adatait, nem neked kell elvégezned a napi és áfakulcsonkénti összesítést, és a KOBAK-portálon történő kézi rögzítés sem növeli a feladataidat.
A Kulcs Flow-ban lehetőség van számítógéppel előállított nyugták kiállítására. A rendszer automatikusan továbbítani fogja a szükséges adatokat a NAV felé, így a nyugta kiállításán túl sem az ügyfélre, sem a könyvelőre nem vár külön adatrögzítési feladat.
3. Felhőalapú e-pénztárgép
Ha az ügyfél nem kötelezett pénztárgép használatára, felhőalapú e-pénztárgépet is választhat.
Ez jellemzően mobiltelefonon vagy más okoseszközön futó alkalmazás, amely szükség esetén nyomtatóval is kiegészíthető. Az e-pénztárgéppel kiállított e-nyugták adatai automatikusan eljutnak a NAV-hoz, ezért nincs szükség kézi KOBAK-rögzítésre.
Érdemes felhívnod az ügyfeleid figyelmét arra, hogy csak olyan alkalmazás tekinthető valódi e-pénztárgépnek, amely rendelkezik a szükséges NAV-forgalmazási engedéllyel.
Önmagában attól, hogy egy szolgáltató „e-pénztárgépnek” nevez egy alkalmazást, még nem biztos, hogy az megfelel valamennyi jogszabályi feltételnek.
4. Számla kiállítása nyugta helyett
Amennyiben a vevő számlázási adatai rendelkezésre állnak, az ügyfél nyugta helyett számlát is kiállíthat.
Ennek előnye, hogy egy NAV-val összekötött online számlázóprogram rendszerint automatikusan teljesíti az Online Számla-adatszolgáltatást. Ilyenkor nincs szükség arra, hogy ugyanazt az ügyletet külön nyugtaadatként is rögzítsék a KOBAK-portálon.
Ez nemcsak az ügyfél adminisztrációját egyszerűsítheti, hanem a könyvelő és a vállalkozó közötti adatátadást is átláthatóbbá teheti.
Van idő a felkészülésre
A 2026. szeptember 1. és december 31. közötti időszak célja a zökkenőmentes átállás támogatása. Ebben a négy hónapban a revizorok még elsősorban tájékoztatással és gyakorlati segítséggel segítik a vállalkozásokat.
Ez az időszak neked is lehetőséget ad arra, hogy felmérd az érintett ügyfélkört, kialakítsd a szükséges folyamatokat, és segíts ügyfeleidnek kiválasztani a számukra legkényelmesebb megoldást.
A bírságolásra csak ezt követően, 2027. január 1-jétől kerülhet sor, amennyiben az új nyugtaadat-szolgáltatási kötelezettség teljesítése hibás vagy elmarad.